
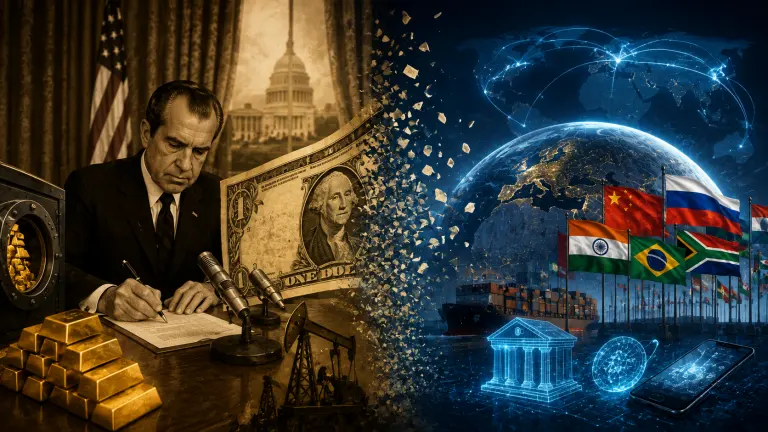
Na noite de 15 de agosto de 1971, o presidente dos Estados Unidos Richard Nixon apareceu na televisão para fazer um anúncio que mudaria profundamente a economia mundial. Diante das crescentes pressões sobre as reservas norte-americanas, Nixon determinou a suspensão da conversibilidade do dólar em ouro, rompendo o principal vínculo que sustentava o sistema monetário internacional criado em Bretton Woods depois da Segunda Guerra Mundial.
Segundo a história oficial do Federal Reserve, a decisão foi tomada depois de anos de déficits externos dos Estados Unidos, aumento da inflação e crescente pressão de governos e bancos centrais estrangeiros para converter seus dólares em ouro. Até então, Washington comprometia-se a trocar dólares mantidos pelas autoridades monetárias estrangeiras por ouro ao preço fixo de US$ 35 por onça.
O que Nixon apresentou como uma medida temporária tornou-se definitivo.
A partir daquele momento, o dólar deixava de representar uma promessa de pagamento em ouro e passava, progressivamente, a ser sustentado pela confiança no poder econômico, financeiro, político e militar dos próprios Estados Unidos.
Nascia a era do dinheiro fiduciário moderno.
E começava também um paradoxo que atravessaria as cinco décadas seguintes: nunca o dólar havia adquirido tanto poder sobre a economia mundial, mas nunca esse poder havia dependido tão diretamente da confiança de outros países nos Estados Unidos.
Em 2026, essa confiança continua suficiente para assegurar a hegemonia da moeda americana. Mas ela já não é absoluta. Governos acumulam ouro, ampliam transações em moedas nacionais, constroem sistemas alternativos de pagamentos e procuram reduzir sua exposição à infraestrutura financeira controlada pelo Ocidente.
A chamada desdolarização não significa que o dólar esteja prestes a desaparecer. Significa algo diferente e potencialmente mais importante: pela primeira vez desde a consolidação da ordem financeira do pós-guerra, um número crescente de países procura reduzir a dependência estrutural da moeda norte-americana.
Para compreender como chegamos até aqui é necessário voltar àquele domingo de agosto de 1971.
Bretton Woods e o nascimento da ordem do dólar
Em julho de 1944, quando a Segunda Guerra Mundial ainda não havia terminado, representantes de 44 países reuniram-se em Bretton Woods, no estado norte-americano de New Hampshire, para desenhar a arquitetura financeira que deveria organizar o mundo depois da guerra.
Os Estados Unidos estavam em posição extraordinariamente privilegiada.
Sua economia havia sido fortalecida pelo esforço industrial de guerra, enquanto grande parte da Europa e da Ásia estava devastada. Washington detinha uma parcela gigantesca das reservas mundiais de ouro e possuía a maior capacidade industrial do planeta.
O sistema criado em Bretton Woods refletiu essa nova correlação de forças.
As moedas dos demais participantes seriam vinculadas ao dólar dentro de taxas de câmbio administradas. O dólar, por sua vez, teria sua âncora no ouro.
A relação foi fixada em US$ 35 por onça.
Na prática, o mundo passaria a utilizar o dólar como principal reserva e instrumento para pagamentos internacionais, enquanto os Estados Unidos garantiriam sua conversibilidade em ouro para governos e bancos centrais estrangeiros.
Era um mecanismo engenhoso.
O dólar funcionava quase como ouro porque, em última instância, poderia ser transformado em ouro.
Essa característica proporcionou aos Estados Unidos uma vantagem extraordinária: o mundo necessitava de dólares para financiar comércio, formar reservas internacionais e liquidar transações.
Mas o sistema continha dentro de si uma contradição.
O dilema de Triffin
O economista belga-americano Robert Triffin identificou antecipadamente o problema que acabaria atingindo Bretton Woods.
Para fornecer ao mundo a quantidade crescente de dólares necessária para o comércio e para as reservas internacionais, os Estados Unidos precisavam colocar moeda no exterior.
Isso significava, em boa medida, registrar déficits externos.
Mas quanto mais dólares circulavam fora dos Estados Unidos, maior se tornava a dúvida sobre a capacidade americana de convertê-los integralmente em ouro.
Esse problema ficou conhecido como dilema de Triffin.
O próprio Federal Reserve reconhece que, com o passar dos anos, os dólares em poder de estrangeiros passaram a superar a quantidade de ouro disponível para garantir a conversibilidade prometida.
Na década de 1960, a contradição tornou-se cada vez mais evidente.
Europa Ocidental e Japão haviam se recuperado da guerra e se tornavam concorrentes industriais dos Estados Unidos.
Washington, simultaneamente, ampliava seus gastos.
A Guerra do Vietnã custava bilhões de dólares. Os programas sociais da Grande Sociedade, implementados durante o governo Lyndon Johnson, também pressionavam as contas públicas.
A inflação americana começou a subir.
Segundo os registros históricos do Federal Reserve, a inflação nos Estados Unidos passou de menos de 2% no início de 1965 para cerca de 6% ao final de 1969.
Dólares continuavam deixando os Estados Unidos.
E governos estrangeiros começaram a perguntar algo cada vez mais incômodo:
onde estava o ouro capaz de garantir todo aquele dinheiro?
A França desafia Washington
Entre os países que mais questionaram o sistema estava a França do general Charles de Gaulle.
De Gaulle via a supremacia monetária americana como um privilégio excessivo.
O dólar permitia aos Estados Unidos financiar gastos internacionais emitindo sua própria moeda, enquanto outros países precisavam conquistar dólares por meio de exportações, investimentos ou endividamento.
A França passou a converter parte de suas reservas americanas em ouro.
Outros países também começaram a demonstrar preocupação.
O estoque de ouro dos Estados Unidos diminuía, enquanto a quantidade de dólares espalhada pelo mundo aumentava.
Washington tentou defender o sistema por diferentes mecanismos, incluindo acordos entre bancos centrais e linhas de swap. Mas as medidas não resolviam o problema estrutural.
Em 1971, a pressão tornou-se insustentável.
O fim da promessa americana
Entre os dias 13 e 15 de agosto, Nixon reuniu em Camp David seus principais assessores econômicos.
Entre eles estavam o secretário do Tesouro, John Connally, o presidente do Federal Reserve, Arthur Burns, e Paul Volcker, que anos depois comandaria o banco central americano.
No domingo, 15 de agosto, Nixon anunciou sua chamada Nova Política Econômica.
O pacote era amplo.
O governo congelaria salários e preços por 90 dias para tentar controlar a inflação.
Criaria uma sobretaxa de 10% sobre importações.
E tomaria a decisão que entraria para a história: ordenaria ao secretário do Tesouro que suspendesse a conversibilidade do dólar em ouro.
Na prática, Nixon fechava a chamada “gold window”, a janela do ouro.
Os bancos centrais estrangeiros não poderiam mais entregar dólares aos Estados Unidos e exigir ouro em troca.
A promessa fundamental de Bretton Woods havia sido rompida.
Um privilégio sem ouro
O mundo tentou reconstruir o sistema.
Em dezembro de 1971, o Acordo Smithsonian estabeleceu novas paridades cambiais e uma desvalorização do dólar.
A solução durou pouco.
Em 1973, as principais moedas começaram a flutuar mais livremente.
Bretton Woods estava morto.
A transformação foi extraordinária.
O dólar continuava sendo a principal moeda do mundo, mas já não precisava estar lastreado em ouro.
Passava a ser sustentado por outros pilares: a gigantesca economia americana, a profundidade de seus mercados financeiros, a confiança nas instituições dos Estados Unidos, sua influência política global e a inexistência de um concorrente com características equivalentes.
O mundo também já estava profundamente dolarizado.
Contratos internacionais eram denominados em dólares.
Bancos utilizavam dólares.
Commodities eram negociadas em dólares.
Governos mantinham dólares em suas reservas.
Dívidas eram emitidas em dólares.
Abandonar a moeda significaria reconstruir grande parte da infraestrutura financeira mundial.
A força do dólar passou, portanto, a alimentar a própria força do dólar.
O petróleo reforça a moeda americana
Outro elemento ajudaria a consolidar essa posição.
Após os choques petrolíferos dos anos 1970, o comércio internacional de petróleo permaneceu amplamente denominado em dólares.
Países importadores precisavam de dólares para comprar energia.
Países exportadores acumulavam grandes volumes de dólares e frequentemente reinvestiam esses recursos nos mercados financeiros americanos.
Nascia aquilo que ficou conhecido como sistema dos petrodólares.
O dólar passava a ocupar o centro de uma engrenagem global que conectava energia, comércio, mercados financeiros e dívida pública americana.
Os Estados Unidos haviam abandonado o ouro.
Mas haviam encontrado uma âncora ainda mais poderosa: a própria centralidade de sua economia no sistema mundial.
O poder de imprimir a moeda do mundo
Esse arranjo produziu uma vantagem única.
Os Estados Unidos emitem a moeda que grande parte do planeta deseja possuir.
Quando empresas, governos e bancos centrais querem segurança ou liquidez, compram ativos denominados em dólares, principalmente títulos do Tesouro americano.
Isso permite a Washington financiar déficits em condições que seriam impossíveis para a maioria dos países.
É o chamado “privilégio exorbitante” associado ao dólar.
Para países do Sul Global, a situação é inversa.
Empresas e governos frequentemente precisam obter dólares para pagar importações, dívidas ou financiar investimentos.
Uma elevação dos juros nos Estados Unidos pode provocar fuga de capitais, desvalorizações cambiais e aumento dos custos financeiros em países a milhares de quilômetros de Washington.
A política monetária americana possui, portanto, consequências globais.
Quando o dólar se transforma também em arma
Nas últimas décadas, outra dimensão desse poder tornou-se particularmente importante.
A centralidade do dólar permite aos Estados Unidos utilizar o sistema financeiro como instrumento de política externa.
Sanções podem bloquear ativos, limitar acesso ao sistema bancário internacional ou impedir determinadas instituições de realizar operações em dólares.
Esse poder ganhou enorme visibilidade depois das sanções impostas à Rússia após o início da guerra na Ucrânia em 2022, quando centenas de bilhões de dólares em reservas internacionais russas mantidas no exterior foram imobilizadas pelas potências ocidentais.
Para muitos governos, o episódio levantou uma questão estratégica.
Se reservas internacionais podem ser bloqueadas em função de decisões geopolíticas, até que ponto representam reservas plenamente soberanas?
Foi nesse ambiente que o debate sobre desdolarização ganhou intensidade.
A corrida pelo ouro retorna
Há uma ironia histórica nessa transformação.
Cinquenta anos depois de Nixon romper a relação entre dólar e ouro, os bancos centrais voltaram a aumentar significativamente sua exposição ao metal.
Não se trata de reconstruir Bretton Woods.
Nenhuma grande potência propõe seriamente restaurar o antigo padrão monetário.
Mas o ouro possui uma característica particularmente atraente em um mundo marcado por disputas geopolíticas: não representa passivo de outro país.
Uma reserva em títulos públicos depende do emissor desses títulos.
Uma reserva em depósito bancário depende do sistema financeiro onde está localizada.
O ouro físico, sob controle do próprio banco central, possui natureza diferente.
O movimento revela uma busca crescente por diversificação.
O dólar continua dominante
Seria um erro, porém, confundir diversificação com colapso do dólar.
Os dados mais recentes do Fundo Monetário Internacional mostram que a moeda americana permanece amplamente dominante.
No primeiro trimestre de 2026, o dólar representava 57,13% das reservas cambiais mundiais, segundo o levantamento COFER do FMI. O euro permanecia em distante segundo lugar, enquanto nenhuma moeda individual se aproximava da participação americana.
O número demonstra simultaneamente a força e a transformação do sistema.
O dólar ainda concentra mais da metade das reservas globais.
Mas a estrutura tornou-se mais diversificada do que no período de hegemonia absoluta do pós-guerra.
A desdolarização, portanto, não ocorre necessariamente por meio da substituição do dólar por uma única nova moeda.
Pode ocorrer por fragmentação.
Mais euro.
Mais ouro.
Mais renminbi.
Mais moedas regionais.
Mais acordos bilaterais em moedas nacionais.
Menos necessidade de converter cada operação internacional primeiro em dólares.
China muda a equação
A ascensão econômica da China tornou essa transformação estruturalmente possível.
Durante décadas, nenhum país possuía escala econômica suficiente para oferecer uma alternativa relevante à arquitetura centrada nos Estados Unidos.
Hoje, a China é a maior parceira comercial de dezenas de países.
Esse simples fato cria incentivos para liquidação direta de operações em renminbi e moedas nacionais.
China e Brasil, por exemplo, desenvolveram mecanismos que permitem operações comerciais sem a necessidade de utilizar o dólar como moeda intermediária.
O mesmo ocorre em diferentes graus entre China, Rússia e outros parceiros.
Isso não transforma automaticamente o renminbi em substituto do dólar.
A moeda chinesa ainda representa uma parcela pequena das reservas mundiais — menos de 2% no levantamento mais recente do FMI.
Mas a questão central é outra.
Um comércio internacional que possa utilizar diferentes moedas reduz a necessidade estrutural de uma única moeda universal.
BRICS e a desdolarização possível
É nesse contexto que o BRICS assume relevância.
O debate muitas vezes é apresentado como se o agrupamento estivesse prestes a lançar uma “moeda do BRICS” para substituir o dólar.
A realidade é mais gradual.
Durante a presidência brasileira do grupo em 2025, o sherpa do Brasil, embaixador Mauricio Lyrio, afirmou explicitamente que uma moeda comum não estava em discussão. A prioridade era ampliar o uso de moedas locais, reduzir custos financeiros e desenvolver mecanismos de pagamentos transfronteiriços.
A declaração dos líderes do BRICS no Rio de Janeiro também destacou o financiamento em moedas locais e determinou a continuidade das discussões sobre a Iniciativa de Pagamentos Transfronteiriços do BRICS.
Esse caminho pode ser mais importante do que uma moeda comum.
Uma empresa brasileira que compra produtos chineses e consegue pagar diretamente em reais ou renminbi reduz uma etapa da operação.
O mesmo vale para transações entre Índia e Rússia, China e países africanos ou outras combinações.
Multiplicado por milhares de operações e por trilhões de dólares em comércio, esse processo pode alterar gradualmente a arquitetura financeira internacional.
Desdolarizar não significa substituir o dólar
Essa é talvez a principal diferença entre a atual transformação e Bretton Woods.
Em 1944, o sistema foi deliberadamente construído em torno de uma moeda central.
No século XXI, o movimento poderá ser exatamente o contrário.
Em vez de substituir uma hegemonia por outra, o mundo pode caminhar para um sistema monetário multipolar.
O dólar permaneceria relevante.
O euro manteria seu espaço.
O renminbi poderia ampliar sua participação.
Moedas nacionais seriam utilizadas diretamente no comércio.
Bancos centrais manteriam reservas mais diversificadas.
Sistemas regionais e novas plataformas de pagamento coexistiriam.
Seria a tradução monetária da mudança de poder econômico que já está ocorrendo no planeta.
De Nixon ao mundo multipolar
Há uma linha histórica que conecta o anúncio de Richard Nixon em 15 de agosto de 1971 às discussões atuais sobre BRICS e desdolarização.
Nixon tomou sua decisão porque os Estados Unidos já não conseguiam sustentar a promessa de transformar em ouro todos os dólares acumulados pelo restante do mundo.
Ao romper essa promessa, Washington não destruiu o poder do dólar.
Fez exatamente o contrário.
Libertou sua moeda da restrição física representada pelo ouro e abriu caminho para uma expansão financeira sem precedentes.
Durante as décadas seguintes, o dólar tornou-se a infraestrutura monetária da globalização.
Mas a mesma transformação criou uma dependência fundamental: o sistema passaria a existir enquanto governos, empresas e investidores do mundo continuassem dispostos a utilizá-lo.
Cinquenta e cinco anos depois, essa disposição ainda existe.
Mas já não é incontestável.
A ascensão da China, o crescimento da Índia, a expansão do BRICS, a maior relevância econômica do Sul Global, o retorno do ouro às reservas oficiais e a busca por mecanismos alternativos de pagamentos apontam para uma mudança progressiva.
Não há hoje uma moeda capaz de simplesmente destronar o dólar.
Há algo potencialmente mais profundo: um movimento para que nenhuma moeda tenha novamente o grau de centralidade que o dólar acumulou depois da Segunda Guerra Mundial.
Em 15 de agosto de 1971, Nixon encerrou o mundo em que cada dólar poderia, em tese, ser convertido em ouro.
Em 2026, o mundo começa a discutir se está chegando ao fim uma segunda era: aquela em que quase todo grande fluxo financeiro internacional precisava, de alguma maneira, passar pelo dólar.
A primeira ruptura foi decidida em Washington.
A segunda, se realmente se consolidar, será resultado das decisões tomadas em Brasília, Pequim, Nova Déli, Moscou, Joanesburgo, Riad, Jacarta e em dezenas de outras capitais de um mundo que já não aceita ser organizado em torno de um único centro de poder.